

Het bad is gevuld, de ligstoelen staan klaar. Blijft één detail dat we graag vergeten: je verzekeraar verwittigen. Want een zwembad is nooit standaard gedekt, en het type bad verandert werkelijk alles.
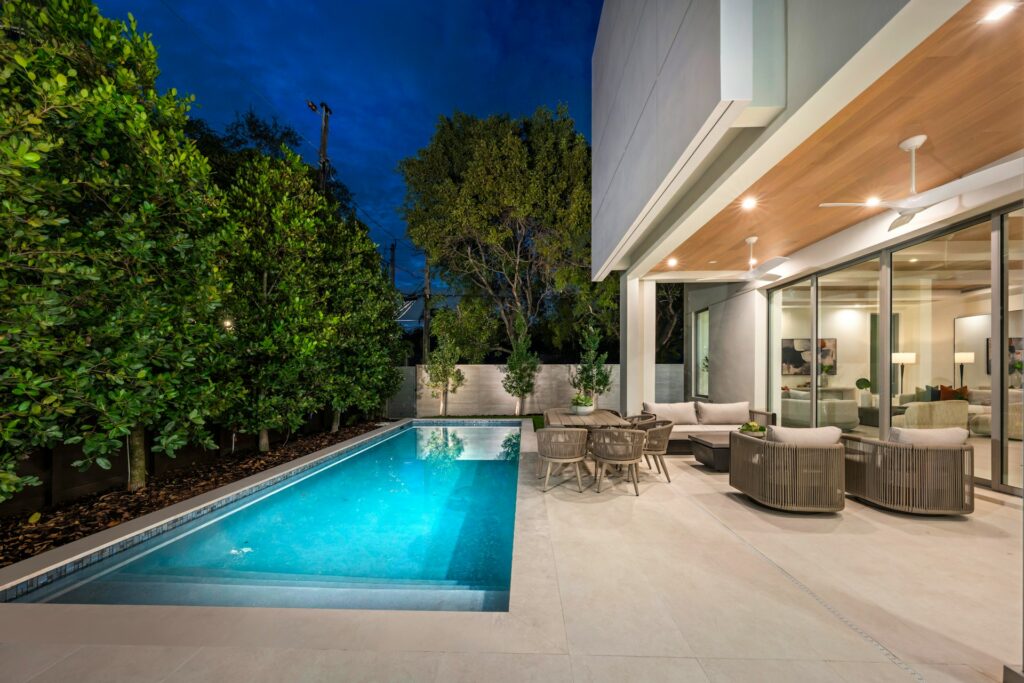
Binnenzwembad: de waarde van je woning verandert
Heb je een aanbouw gezet met een geïntegreerd bad, of een zwembad in een bestaande bijbouw geplaatst? In beide gevallen moet je verzekeraar het weten. Het gaat om een structurele aanpassing: de waarde van het gebouw wordt herbekeken en meestal komt een expert die waarde ter plaatse inschatten. Je brandverzekering wordt daarop aangepast.
Buitenzwembad: opblaasbaar of vast, twee werelden
Bij tuinbaden trekken verzekeraars een scherpe lijn.
Opblaasbare en zelfdragende, afbreekbare modellen gelden als inboedel. Ze vallen eventueel onder de dekking inhoud of « tuinmeubilair », maar niet onder de gebouwdekking. Concreet: schade wordt niet vergoed zoals bij een vast bad.
Vaste zwembaden, ingegraven of met een stevige structuur, worden gezien als een uitbreiding van het gebouw. Ze horen thuis in het luik « gebouw » van je polis, en de verzekerde waarde van je woning stijgt. Je verzekeraar wil ook weten of het bad beveiligd is — afsluiting, rolluik, alarm. In België legt geen enkele wet die middelen op, anders dan in Frankrijk, maar je contract kan ze wél eisen.
De familiale verzekering dekt niet alles
Let op voor het klassieke misverstand. Je burgerlijke aansprakelijkheid vergoedt schade aan derden — de buur die uitglijdt aan de rand. Ze betaalt niets aan het zwembad zelf: geen gescheurde liner, geen doorgebrande pomp, geen kapot rolluik.
Het « Zwembadpack », de optie voor je materiaal
Steeds meer verzekeraars bieden een aparte formule aan. Die beschermt doorgaans de kuip, de liner, de afdekking, de filterinstallatie, de warmtepomp en zonnepanelen die bij het bad horen, plus ongevallen in en rond het zwembad (medische kosten, vergoeding bij invaliditeit). Met kinderen of vaak bezoek is die investering snel besproken.
De uitsluitingen die je best eerst leest
Drie klassiekers duiken in bijna elk contract op: normale slijtage, gebrek aan onderhoud en afbreekbare zwembaden. Een liner op het einde van zijn leven of een slordige overwintering wordt nooit vergoed.
Onthoud dit
Verwittig altijd je verzekeraar. Een vast bad verhoogt de verzekerde waarde van je woning. En gebeurt er schade zonder voorafgaande aangifte, dan kan de vergoeding fors worden ingeperkt.
 Open Immovlan